R.R.O. 1990, Règl. 267: REDEVANCES D'EXPLOITATION, redevances d'exploitation (Loi sur les)
Loi sur les redevances d’exploitation
R.R.O. 1990, RÈGLEMENT 267
modifié jusqu’au Règl. de l’Ont. 212/96
REDEVANCES D’EXPLOITATION
Remarque : Le présent règlement est devenu caduc avant le 1er janvier 2004.
Le texte suivant est la version française d’un règlement bilingue.
1. (1) Le calcul du coût en immobilisations ne doit pas comprendre les sommes perçues aux termes d’une convention conclue en vertu de l’article 51 ou 53 de la Loi sur l’aménagement du territoire avant l’entrée en vigueur d’un règlement municipal prévoyant l’imposition de redevances d’exploitation. Règl. de l’Ont. 349/92, art. 1.
(2) Malgré le paragraphe (1), le calcul du coût en immobilisations peut comprendre les coûts reliés aux bâtiments, aux constructions ou aux installations qui ont été surdimensionnés en prévision de croissance future. Règl. de l’Ont. 349/92, art. 1.
2. Malgré toute disposition d’un règlement municipal prévoyant l’imposition de redevances d’exploitation, la municipalité ne doit pas inclure dans le calcul des redevances d’exploitation le coût en immobilisations net lié à la croissance d’un service qui n’est pas fourni au moment du calcul. Règl. de l’Ont. 349/92, art. 1.
3. (1) Sous réserve du paragraphe (2), la municipalité fonde son calcul des redevances d’exploitation sur la fourniture de services selon des normes qui n’excèdent pas celles auxquelles de tels services sont actuellement fournis ou l’ont été au cours des dix années précédant le calcul. Règl. de l’Ont. 349/92, art. 1.
(2) Aux fins du calcul des redevances d’exploitation, la municipalité applique uniquement les normes que son conseil a approuvées et qui font partie d’un plan officiel adopté, d’un plan de prévisions relatifs aux immobilisations approuvées ou d’autres manifestations similaires de l’intention du conseil. Règl. de l’Ont. 349/92, art. 1.
(3) Les normes approuvées en vertu du paragraphe (2) peuvent être fondées sur la fourniture d’un service :
a) soit partout dans la municipalité;
b) soit dans la partie de la municipalité que désigne un règlement municipal prévoyant l’imposition de redevances d’exploitation. Règl. de l’Ont. 349/92, art. 1.
(4) La municipalité peut modifier la manière de fournir les services. Règl. de l’Ont. 349/92, art. 1.
(5) Les modifications apportées en application du paragraphe (4) sont fondées sur des modifications dans la conception, la prestation ou le fonctionnement des services visés. Elles ne doivent toutefois pas prévoir des normes de services plus sévères que celles utilisées en vertu du paragraphe (1). Règl. de l’Ont. 349/92, art. 1.
(6) Malgré les paragraphes (1) et (5), si les normes actuellement appliquées sont moins sévères que les normes exigées en vertu d’une autre loi, le calcul des redevances d’exploitation peut être fondé sur la fourniture des services selon les normes exigées en vertu de l’autre loi. Règl. de l’Ont. 349/92, art. 1.
4. (1) Le calcul des redevances d’exploitation est fondé sur les coûts en immobilisations nets liés à la croissance pour une période d’au plus dix ans à compter de la date d’entrée en vigueur d’un règlement municipal prévoyant l’imposition de redevances d’exploitation. Règl. de l’Ont. 349/92, art. 1.
(2) Malgré le paragraphe (1), le calcul des redevances d’exploitation peut être fondé sur les coûts en immobilisations nets liés à la croissance des services d’approvisionnement en eau, d’égout séparatif et d’égout pluvial, des services de transport et des services d’élimination des déchets pour une période de plus de dix ans. Règl. de l’Ont. 349/92, art. 1.
5. (1) Par voie de règlement municipal prévoyant l’imposition de redevances d’exploitation, la municipalité peut définir :
a) des utilisations résidentielles, commerciales ou d’autres catégories générales d’utilisation;
b) des catégories particulières d’utilisation, à l’intérieur des catégories générales visées à l’alinéa a). Règl. de l’Ont. 349/92, art. 1.
(2) La municipalité calcule les coûts en immobilisations nets liés à la croissance imputables à chacune des utilisations de terrains, de bâtiments ou de constructions, désignées dans le règlement municipal prévoyant l’imposition de redevances d’exploitation. Règl. de l’Ont. 349/92, art. 1.
(3) À l’égard de chaque utilisation de terrains, de bâtiments ou de constructions, désignée dans le règlement municipal prévoyant l’imposition de redevances d’exploitation, la municipalité ne peut imposer que les coûts en immobilisations nets liés à la croissance imputables à l’utilisation visée. Règl. de l’Ont. 349/92, art. 1.
(4) La municipalité qui a établi, dans son règlement municipal prévoyant l’imposition de redevances d’exploitation, deux ou plus de deux catégories particulières d’utilisation à l’intérieur d’une catégorie générale peut, pour l’application des paragraphes (2) et (3), considérer les catégories particulières d’utilisation comme une utilisation générale. Règl. de l’Ont. 349/92, art. 1.
(5) Pour l’application des paragraphes (2) et (3), la municipalité peut considérer comme une utilisation unique l’une ou l’ensemble des utilisations précisées dans son règlement municipal prévoyant l’imposition de redevances d’exploitation, sauf les utilisations résidentielles. Règl. de l’Ont. 349/92, art. 1.
6. (1) Les définitions qui suivent s’appliquent au présent article.
«habitation jumelée ou en rangée» Immeuble d’habitation composé d’un logement dont seulement un ou deux murs verticaux sont reliés à une autre construction. («semi-detached or row dwelling»)
«habitation unifamiliale isolée» Immeuble d’habitation composé d’un logement non relié à une autre construction. («single detached dwelling»)
«niveau du sol» Le niveau moyen du sol fini attenant à un logement à tous les murs extérieurs. («grade»)
«surface de plancher hors-tout» La surface totale de tous les planchers d’un logement situés au-dessus du niveau du sol et mesurée entre les surfaces extérieures des murs extérieurs ou entre les surfaces extérieures des murs extérieurs et la ligne centrale des murs mitoyens qui séparent le logement d’un autre logement ou d’une autre partie d’un bâtiment. («gross floor area») Règl. de l’Ont. 349/92, art. 1.
(2) Sous réserve du paragraphe (3), un règlement municipal prévoyant l’imposition de redevances d’exploitation ne doit pas imposer une redevance d’exploitation à l’égard de la création :
a) d’un ou de deux logements additionnels dans une habitation unifamiliale isolée existante;
b) d’un logement additionnel dans tout autre immeuble d’habitation existant. Règl. de l’Ont. 349/92, art. 1.
(3) Une redevance d’exploitation peut être imposée en vertu de l’alinéa (2) a) si la surface de plancher hors-tout totale d’un ou de deux logements additionnels dépasse la surface de plancher hors-tout du logement existant. Règl. de l’Ont. 349/92, art. 1.
(4) Une redevance d’exploitation peut être imposée en vertu de l’alinéa (2) b) si la surface de plancher hors-tout du logement additionnel dépasse :
a) dans le cas d’une habitation jumelée ou en rangée, la surface de plancher hors-tout du logement existant;
b) dans le cas de tout autre immeuble d’habitation, la surface de plancher hors-tout du logement le plus petit que contient l’immeuble d’habitation. Règl. de l’Ont. 349/92, art. 1.
7. La municipalité peut prévoir dans un règlement municipal prévoyant l’imposition de redevances d’exploitation que les redevances d’exploitation peuvent être rajustées une ou deux fois par année en conformité avec l’un des documents suivants :
a) l’indice Composite Southam Construction Cost Index (Ontario Series);
b) les indices Engineering News Record Cost Indexes, de 22 cités publiés dans le Engineering News Record;
c) le bulletin trimestriel de Statistique Canada, Statistiques des prix de la construction, catalogue numéro 62-007. Règl. del’Ont. 349/92, art. 1.
8. L’avis d’une réunion publique prévu à l’alinéa 4 (1) b) de la Loi peut être donné :
a) soit par signification à personne ou par courrier affranchi de première classe à tous les propriétaires de terrain situé dans le secteur visé par le règlement municipal proposé, à l’adresse figurant sur le dernier rôle d’évaluation révisé ou, si le secrétaire de la municipalité a reçu avis écrit du changement de propriété d’un terrain, à l’adresse figurant sur l’avis écrit;
b) soit par publication dans un journal dont la diffusion est, de l’avis du secrétaire, assez grande dans le secteur visé par le règlement municipal proposé, afin de donner un préavis raisonnable de la réunion à la population. Règl. de l’Ont. 349/92, art. 1.
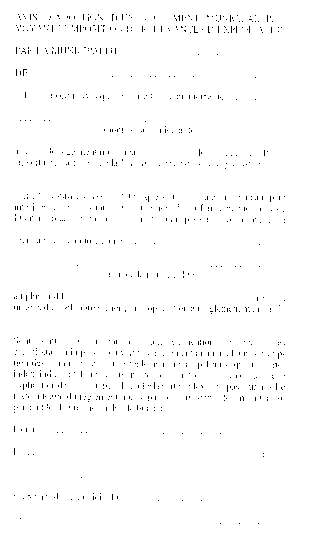
9. (1) L’avis de l’adoption d’un règlement municipal prévu au paragraphe 4 (3) de la Loi est rédigé selon la formule 1. Règl. de l’Ont. 349/92, art. 1.
(2) L’avis prévu au paragraphe 4 (3) de la Loi est donné de la façon décrite à l’article 8 et par signification à personne ou par courrier affranchi de première classe :
a) à chaque personne et organisme qui a présenté au secrétaire de la municipalité une demande écrite pour recevoir avis de l’adoption du règlement municipal et qui a donné une adresse de retour;
b) dans le cas d’un règlement municipal adopté par le conseil d’une municipalité de secteur, au secrétaire de la municipalité de palier supérieur dans laquelle est située la municipalité de secteur;
c) dans le cas d’un règlement municipal adopté par le conseil d’une municipalité de palier supérieur, aux secrétaires des municipalités de secteur;
d) au secrétaire de chaque conseil scolaire compétent dans le secteur visé par le règlement municipal. Règl. de l’Ont. 349/92, art. 1.
10. (1) La municipalité dans laquelle un règlement municipal prévoyant l’imposition de redevances d’exploitation est en vigueur prépare une brochure qui contient :
a) une description de l’objectif général poursuivi par l’imposition de redevances d’exploitation;
b) le barème des redevances d’exploitation établi en vertu du règlement municipal;
c) les services à l’égard desquels des redevances d’exploitation sont imposées. Règl. de l’Ont. 349/92, art. 1.
(2) Si le règlement municipal prévoyant l’imposition de redevances d’exploitation est modifié ou si un nouveau règlement municipal entre en vigueur, la municipalité prépare une brochure révisée. Règl. de l’Ont. 349/92, art. 1.
(3) La municipalité prépare la brochure visée au paragraphe (1) ou (2) :
a) en l’absence d’appel en vertu du paragraphe 4 (4) de la Loi relatif au règlement municipal ou à la modification au règlement municipal, dans les soixante jours de l’entrée en vigueur du règlement municipal ou de la modification;
b) en cas d’appel relatif au règlement municipal ou à la modification au règlement municipal, si l’appel est rejeté, dans les soixante jours du rejet;
c) en cas d’appel relatif au règlement municipal ou à la modification au règlement municipal, s’il est ordonné au conseil de modifier le règlement municipal, dans les soixante jours de la date d’adoption par la municipalité du règlement municipal modifié;
d) en cas d’appel relatif au règlement municipal ou à la modification au règlement municipal, si la Commission modifie le règlement municipal, dans les soixante jours de la date de l’ordonnance de la Commission. Règl. de l’Ont. 349/92, art. 1.
(4) Le secrétaire remet sans frais une copie de la brochure aux personnes qui en font la demande. Règl. de l’Ont. 349/92, art. 1.
(5) Le 1er mars de chaque année ou avant cette date, le secrétaire remet au ministre des Affaires municipales une copie de la brochure qui précise les redevances d’exploitation en vigueur le 31 décembre de l’année précédente. Règl. de l’Ont. 349/92, art. 1.
(6) Le secrétaire peut remettre à toute personne des copies supplémentaires de la brochure moyennant paiement de droits couvrant leurs coûts d’impression. Règl. de l’Ont. 349/92, art. 1.
(7) Toute personne peut faire des copies de la brochure et les distribuer à d’autres personnes. Règl. de l’Ont. 349/92, art. 1.
11. (1) Le crédit accordé en vertu du paragraphe 13 (1) de la Loi ne doit pas dépasser le total des redevances d’exploitation payables à la municipalité par un propriétaire. Règl. de l’Ont. 349/92, art. 1.
(2) Les frais raisonnables engagés par le propriétaire pour fournir les services en vertu du paragraphe 13 (2) de la Loi correspondent aux frais de fourniture des services selon les normes visées à l’article 3. Règl. del’Ont. 349/92, art. 1.
12. L’état prévu à l’article 17 de la Loi contient, à l’égard de chaque service pour lequel est imposée une redevance d’exploitation, les renseignements suivants :
1. Le solde au 1er janvier.
2. Les montants des revenus reçus et des dépenses engagées pendant l’année.
3. Le montant transféré au fonds de capital et d’emprunt.
4. Les montants de redevances d’exploitation remboursés ou affectés à d’autres services.
5. La répartition des intérêts accumulés.
6. Le solde de clôture au 31 décembre.
7. Un appendice indiquant pour chaque projet l’utilisation projetée du montant transféré au fonds de capital et d’emprunt.
8. Les montants qui ont été affectés à une fin donnée, mais qui, au 31 décembre, n’ont pas été dépensés.
9. À l’égard de chaque propriétaire ou ancien propriétaire, le solde des crédits au 1er janvier, chaque changement survenu dans le solde des crédits pendant l’année et le solde des crédits au 31 décembre. La présente disposition ne s’applique pas à l’égard d’un propriétaire ou ancien propriétaire dont le solde des crédits est nul tout au long de l’année. Règl. de l’Ont. 349/92, art. 1; Règl. de l’Ont. 212/96, art. 1.
13. (1) La municipalité paie des intérêts sur les sommes remboursées en vertu du paragraphe 5 (3), (5) ou 8 (14) de la Loi à un taux au moins égal à celui de la Banque du Canada à la date d’entrée en vigueur du règlement municipal prévoyant l’imposition de redevances d’exploitation. Règl. de l’Ont. 349/92, art. 1.
(2) Malgré le paragraphe (1), le premier jour ouvrable des mois de janvier, avril, juillet et octobre de chaque année, la municipalité peut rajuster le taux d’intérêt à un taux au moins égal à celui fixé par la Banque du Canada à cette date. Règl. de l’Ont. 349/92, art. 1.
(3) La municipalité qui procède à un rajustement en vertu du paragraphe (2) est tenue de continuer à rajuster les taux d’intérêt aux dates et au taux visés à ce paragraphe. Règl. de l’Ont. 349/92, art. 1.
FORMULE 1
Loi sur les redevances d’exploitation
Règl. de l’Ont. 349/92, art. 1.
